
47歳から始めた配当投資|何も知らなかった私たちが、2度の暴落をどう過ごしたか

47歳から配当投資を始めた私たち。最初は配当金のことすら、ほとんど知りませんでした。
そんな私たちが、投資を始めてから約2年8か月の間に、2024年8月と2025年4月、2度の大きな下落を経験しました。
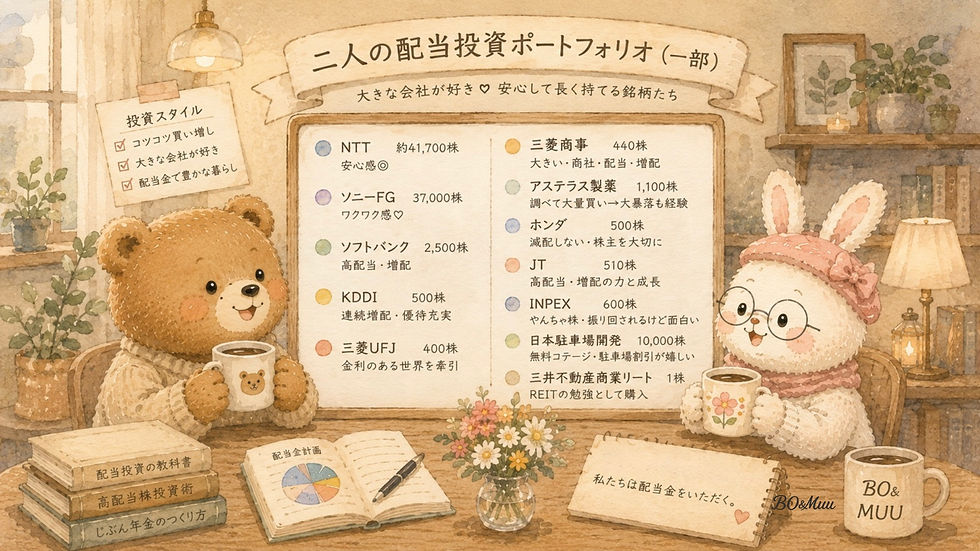
今回は、配当投資を始めたきっかけから、初めての暴落、夫婦それぞれの対応、そして今の私が思う「暴落との付き合い方」までを書いてみます。
2024年から、新NISAが始まる。
当時の私たちは、
「何が変わるんだろうね~」
くらいの感じでした。
それまで旧NISAで投資信託の積立はしていましたが、正直、新NISAについてはよく分かっていませんでした。
私たちは年末年始だけは連休で、ゆっくりできます。
そこで2023年の年末年始。
家にこもって、新NISAについてYouTubeを見ていました。
「積立枠以外には、何ができるんだろう?」
そこを調べていて、初めて知ったのが配当金投資でした。
配当金投資というものを、ほとんど知らなかった
それまで、株を買った経験はありました。
といっても、キャピタルゲインを狙った株。
買って、値上がりしたら売る。
私の中で株式投資といえば、そんなイメージでした。
株を持っていると配当金がもらえることは、もちろん知っていました。
でも、
「こんなにリスクを取って投資しても、これくらいしか入らないんだ」
という、どちらかというと割に合わないものというイメージ。
配当金については、ほぼ何も知らないのと同じでした。
ところが、調べていくうちに考え方がガラッと変わりました。
置いておくだけのお金なら、利回りとしてもらったほうがいい。
もちろん株なのでリスクはあります。
でも、銘柄を選んだり、分散したり、長く持ったり。
リスクをできるだけ減らしながら配当金を受け取るという考え方もある。
「なるほど……」
まさに、目からうろこでした。
しかも新NISAなら、一定の範囲で配当金や売却益が非課税になる。
「これは使わない手はないな」
そう思いました。
年末年始、家にこもって配当金を勉強する
そこからはもう、ひたすら勉強です。
配当金投資についてYouTubeを見まくり、ネットで調べました。
そういえば、一回だけ外に出ました。
本屋さんへ。
それ以外は、家にこもるための食材を休みに入る前に買いだめしたくらいです🤣
夫と二人で、
「この銘柄はどうなんだろう」
「この会社も配当が高いね」
なんて調べながら、配当金投資について知っていきました。
そして、私の頭の中では……
「7,500万円投資して、4%なら年間300万円の配当金♪」
なんて、ものすごく簡単な計算が始まります(笑)。
もちろん、7,500万円なんてありません。
そこで、
「よし、5年で埋め尽くすぞ!」
と息巻いていました🤣
今思えば、かなり勢いがあります。
2024年、いよいよ配当投資スタート
新NISAが始まっても、
「高いときに、わざわざ買わなくてもいいかも」
という、ある証券会社の代表の方の言葉がなぜか頭に残っていました。
「そういうものなのかな?」
と思って、少し出遅れたのを覚えています(笑)。
そして、私たちが2024年に初めて買った株は、2月中旬くらい。
オリックスを買いました^^
そこからは、調べては買い、調べては買い。
「配当銘柄」と言われている会社を次々と買っていきました。
最初はもう、ものすごい勢いです。
新NISAの成長投資枠240万円も、あっという間。
「もう今年は買うお金がないよ~😭」
なんて言っていました。
特定口座でも買い足したので、
「来年以降に回さないとね」
「NISA枠はちゃんと使わないとね」
なんて話していた、まさにその頃。
2024年8月、初めての暴落
暴落が起こりました。
「……がーん😨」
二人合わせて、損益は300万円以上のマイナスになったでしょうか。
これか――――。
これが暴落か。
投資を始めて、まだそれほど時間が経っていません。
初めて本格的な下落を目の前にして、
「暴落って本当に来るんだ」
と実感しました。
でも、このとき一つ決めました。
そのときは、狼狽売りをしない。
せっかく配当金投資を始めたのだから、下がったからといって慌てて手放さない。勉強したじゃない私。
そう思いました。
そして、しばらく眺めていると……
ふと気づきました。
「あれ?」
買いたかった株が、思ったより安くなっている。
……うひひ( ̄▽ ̄)
そりゃそうですよね。銀行に走りました🤣
さっきまで「-300万円……😨」だったのに、
「これ、買うチャンスなんじゃない?」
という気持ちが出てきました。
来年以降に使おうと思っていたお金もかき集めて、このとき商社株やTOYO TIREなどを買ったのを覚えています。
まさに、
落ちてくるナイフをつかむような感覚。
もちろん怖かったです。
でも同時に、
「チャンスかもしれない」
という気持ちもありました。
このときは、たまたま私のほうが夫より株を多く保有していたので、そのときは夫の方に多めに買い足してもらいました。
「買ったほうがいいよね?」
「……たぶん(笑)」
そんな感じで、どきどきしながら買った記憶があります。
経験が浅い私たちにとっては紛れもなく暴落でした。
そして半年後、2025年4月
そして、それからわずか半年ほど。
また大きな下落がやってきました。
2025年4月です。
2回目の暴落。
でも、不思議なことに。
今度は、2024年8月ほど怖くありませんでした。
一度経験しているからでしょうか。
下がっていく株価を見ながら、
「また下がってるな」
くらいの気持ち。
そして、
「じゃあ、欲しかった銘柄を買い足そう」
と考えました。
2024年8月に一度経験したことで、私の中でも少しだけ「暴落との付き合い方」が分かってきたのかもしれません。
……ところが。
ここで、夫婦の投資スタイルの違いが、はっきり出ました。
夫の狼狽売り。その理由
夫は、2024年8月の暴落時に買った株が、その後かなり利益が出ていました。
そこで、
「いったん利益確定して、また暴落したら安くなったところを買えばいい」
と考えたようです。
なるほど。
理屈はわかります。
理屈は。🤣
ところが、2025年4月。
また大きく下がりました。
夫はそこで売却。
ところが……
一気に下がったので、思ったほど利益を残せないまま手放すことになりました。
そして、その後。
株価はどんどん上がっていきました。
……買い戻せない。
🤣🤣🤣
2024年8月の暴落時に、かなり良いところで買った株たち。
その後の利益もほとんど残らず、ただ手放しただけになってしまいました。
一度くらい配当金は入ったのでしょうか💦
「こんなことってあるんだ……」
と思いました(笑)。
私は、一度つかんだものはなかなか手放さない
私はというと、一度つかんだものは、なかなか手放しません。
自分をそこまで信じていないんです。
「ここで売って、もっと下がったら買い戻そう」
なんて、私にはそんなに上手くできるとは思えません。
うまくいくことって、そんなに簡単じゃない。
だから私は、基本的に買い足すのみ。
もちろん、それが正解というわけではありません。
でも、自分にできること、できないことを考えると、このほうが私には合っています。
さすがの「ケンチャナヨ」の夫も……
さすがに、このときは。
いつも、
「ケンチャナヨ(大丈夫)」
と言っている夫も、気持ちが落ちたようです。
そりゃそうだ。
🤣🤣🤣
そこから夫は、配当金投資について改めて考えるようになりました。
そして今では……
配当金投資家として、私に寄り添い気味です(笑)。
「気味」です。
まだ完全ではありません🤣
2度の暴落を経験して思うこと
私たちの投資歴は、まだ2年8か月ほど。
まだまだ分からないことも多いです。
最初は何も分からず、ものすごい勢いで株を買い。
ナンピン地獄にもなり。
大暴落を経験し。
夫は狼狽売りをして。
私も「これでいいのかな?」と思いながら買い足してきました。
でも、2度の暴落を経験したことで、少しだけ分かったことがあります。
暴落は、本当に来る。
そして、
暴落したとき、自分がどう行動するかは、実際に経験してみないと分からない。
2024年8月の私は怖かった。
2025年4月の私は、少し落ち着いていた。
たった半年でも、経験はちゃんと自分の中に残っていました。
これからもきっと、また下がることはあるでしょう。二回経験したような暴落が起きても、私はきっと買い向かうと思います。
もっとすごいのが来たら無理かもです💦
そのために、普段から「いつか欲しい」と思っている株をチェックしています。
株価が下がったときに、
「あ、安くなった!」
とすぐに動けるように。
もちろん、毎回うまくいくとは限りません。
でも、暴落が起きてから慌てて考えるのではなく、普段から欲しい銘柄を見ておく。
これが、2度の暴落を経験した私が今のところたどり着いた方法です。
次の暴落では、果たして私が買えるのでしょうか。
……今からちょっと楽しみです🤣そのときも慌てず、自分たちなりに考えながら、配当金を育てていきたいと思っています。
まだまだ手探り。
でも、それも含めて――
配当投資、おもしろいです^^
※この記事は、私たちが実際に経験した投資について書いたものです。特定の銘柄への投資や、暴落時の売買を推奨するものではありません。投資にはリスクがあります。投資の最終判断は、ご自身の責任でお願いいたします。

コメント